Igor Morawiec
Decydując się na kredyt hipoteczny, kluczową rolę odgrywa moja zdolność kredytowa. Przed złożeniem wniosku pragnę upewnić się, że wszystko jest w porządku. Na zdolność kredytową wpływa kilka czynników, które mogę modyfikować, przede wszystkim moje dochody oraz historia spłat wcześniejszych zobowiązań. Banki dokładnie sprawdzają stabilność mojego wynagrodzenia, rodzaj umowy o pracę oraz dodatkowe dochody, na przykład z wynajmu mieszkania.
Równie istotne stają się moje wydatki i obowiązujące zobowiązania. Im mniej mam aktywnych limitów kredytowych, tym lepiej dla mojej zdolności kredytowej. Zaleca się spłatę lub zamknięcie kart kredytowych oraz kredytów odnawialnych. Każdy niewykorzystany limit zmniejsza zdolność kredytową o 5% wartości limitu. Na przykład, dla karty z limitem 10.000 zł, bank może obniżyć moją zdolność o 500 zł. Analiza budżetu i redukcja zbędnych wydatków stają się zatem niezwykle ważne.
Twoja złota szansa na idealny kredyt: buduj pozytywną historię i zwiększ wkład własny
Przed wnioskowaniem o kredyt hipoteczny warto zadbać o historię kredytową. Można to osiągnąć, zaciągając mniejsze kredyty na zakup sprzętu i spłacając je terminowo. Brak historii kredytowej oraz negatywna historia nie działają na moją korzyść. Warto również złożyć wniosek o darmowy raport kredytowy z Biura Informacji Kredytowej, aby sprawdzić ewentualne nieprawidłowości w moim profilu.
Wzrost wkładu własnego to kolejny sposób na zwiększenie zdolności kredytowej. Im wyższy wkład, tym korzystniejsze warunki mogę otrzymać oraz mniejsze koszty kredytu. W 2026 roku minimalny wkład wynosi 10%, ale lepiej dążyć do co najmniej 20% wartości nieruchomości. Różnice w całkowitych kosztach kredytu mogą wynosić setki tysięcy złotych, dlatego warto dokładnie rozważyć tę decyzję finansową.
Jak wybrać najkorzystniejszy kredyt hipoteczny dla siebie?
Wybór odpowiedniego kredytu hipotecznego to kluczowy krok w procesie zakupu nieruchomości. Przed złożeniem wniosku o kredyt warto rozważyć kilka istotnych czynników, które pomogą podjąć właściwą decyzję.
- Analiza zdolności kredytowej – Zanim wybierzesz kredyt, zbadaj swoje przychody oraz wydatki. Zdolność kredytowa to suma dochodów pomniejszona o obowiązkowe wydatki, takie jak raty innych kredytów i koszty utrzymania gospodarstwa domowego.
- Wybór wysokości wkładu własnego – Większy wkład własny pozwala uzyskać korzystniejsze warunki kredytowe. Standardowy wkład wynosi 20% wartości nieruchomości, lecz możliwe jest zaciągnięcie kredytu przy niższym wkładzie, co może wiązać się z dodatkowymi kosztami ubezpieczenia.
- Porównanie ofert banków – Użyj kalkulatorów kredytowych oraz zestawień ofertowych, aby zrozumieć różnice w oprocentowaniu, Rzeczywistej Rocznej Stopy Oprocentowania (RRSO) oraz całkowitym koszcie kredytu. Skup się na kosztach, a nie tylko na wysokości raty.
- Rodzaj oprocentowania – Wybierz między oprocentowaniem stałym, które zapewnia stabilność w wysokości raty na początku spłaty, a oprocentowaniem zmiennym, które może ulegać zmianom w zależności od sytuacji rynkowej.
- Dodatkowe koszty związane z kredytem – Uwzględnij wszelkie koszty, takie jak prowizje, ubezpieczenia, notarialne oraz wyceny nieruchomości. Zrozumienie pełnych kosztów pozwoli lepiej ocenić korzystność oferty.
Koszty związane z kredytem hipotecznym – co warto wiedzieć?
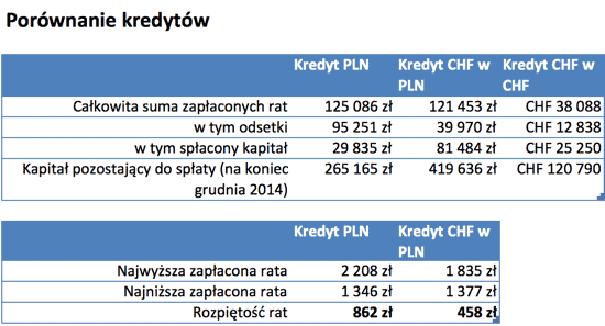
Decydując się na kredyt hipoteczny, należy pamiętać, że wiąże się to z miesięcznymi ratami oraz dodatkowymi kosztami, które mogą znacząco podnieść całkowity koszt zobowiązania. Na przykład, oprocentowanie kredytu hipotecznego w polskich bankach wynosi obecnie około 6%. Składa się ono z marży banku i stóp procentowych, takich jak WIBOR czy POLSTR. Warto zauważyć, że kredyty o zmiennym oprocentowaniu podlegają fluktuacjom, co związane jest z rynkowymi trendami. Przed dokonaniem wyboru warto zastanowić się, czy wybieramy kredyt ze stałym, czy zmiennym oprocentowaniem.
Nie można również zapomnieć o dodatkowych opłatach związanych z kredytem hipotecznym. Prowizja za jego udzielenie często wynosi od 1 do 3% kwoty kredytu. Przy pożyczce na 400 tys. zł może to oznaczać kilka tysięcy złotych dodatkowych wydatków na początku. Także koszty ubezpieczeń, takie jak ubezpieczenie nieruchomości czy ubezpieczenie pomostowe, które naliczane jest do momentu wpisania hipoteki do księgi wieczystej, powinny wchodzić w rachubę.
Zaskakujący kształt kosztów kredytu hipotecznego – czy jesteś gotowy na wydatki, które przekroczą Twoje wyobrażenia?
Koszty związane z wyceną nieruchomości oraz opłaty notarialne również mają znaczenie. Wycena nieruchomości, w zależności od jej rodzaju i usług rzeczoznawczych, kosztuje od 500 do 2 tysięcy złotych. Dodatkowo, przy zakupie mieszkania na rynku wtórnym, należy uwzględnić podatek od czynności cywilnoprawnych w wysokości 2% wartości nieruchomości. Suma wszystkich tych kosztów może znacząco przekraczać początkowe oczekiwania dotyczące wydatków związanych z kredytem hipotecznym.
Na koniec warto rozważyć wkład własny, który wpływa na warunki kredytu. Jeśli cię to interesuje to więcej przeczytasz tutaj. Minimalny wkład własny, wymagany przez większość banków, wynosi 20% wartości nieruchomości. Pozwala to uniknąć dodatkowych ubezpieczeń niskiego wkładu własnego. Obniżony wkład wpływa także na marżę kredytu, dlatego dobrze przygotowany wkład zwiększa nasze możliwości negocjacyjne oraz wpływa na ogólny koszt kredytu.
Ciekawostką jest, że nawet niewielka różnica w oprocentowaniu kredytu hipotecznego, na przykład 0,5%, przez cały okres kredytowania może skutkować oszczędnościami rzędu kilkudziesięciu tysięcy złotych, co podkreśla znaczenie porównania ofert przed podjęciem decyzji.
Ranking kredytów hipotecznych – na co zwrócić uwagę przy wyborze?
Wybór odpowiedniego kredytu hipotecznego to kluczowa decyzja finansowa, która wymaga uwzględnienia wielu aspektów. Poniżej znajdziesz istotne punkty do rozważenia przy podejmowaniu tej decyzji oraz ich krótkie opisy.
- Zdolność kredytowa – Pierwszym krokiem przed złożeniem wniosku o kredyt jest ocena zdolności kredytowej. Banki analizują Twoje dochody, historię spłat oraz inne zobowiązania, co pozwala określić maksymalną kwotę kredytu, którą możesz uzyskać.
- Oprocentowanie kredytu – Wybór między stałym a zmiennym oprocentowaniem wpływa na wysokość raty. Stałe oprocentowanie gwarantuje przewidywalność, podczas gdy zmienne może być korzystniejsze w dłuższym okresie, ale wiąże się z ryzykiem wzrostu kosztów.
- Wkład własny – Wyższy wkład własny pozwala na uzyskanie lepszych warunków kredytu. Banki zazwyczaj wymagają minimum 10-20% wartości nieruchomości. Większy wkład często przekłada się na niższe oprocentowanie oraz mniejsze koszty ubezpieczenia.
- Całkowity koszt kredytu – Analizując oferty, zwróć uwagę na całkowity koszt kredytu, który obejmuje odsetki, prowizje, koszty ubezpieczeń i inne opłaty. Rzeczywista Roczna Stopa Oprocentowania (RRSO) pomoże w porównywaniu różnych propozycji.
- Produkty dodatkowe – Niektóre banki wymagają skorzystania z dodatkowych produktów, jak konto osobiste czy ubezpieczenie, co może wpłynąć na warunki kredytu. Ważne jest, aby sprawdzić, które z nich są obligatoryjne oraz jakie niosą za sobą koszty.
Oprocentowanie kredytu hipotecznego – stałe czy zmienne?
Przygotowałem listę kroków, które ułatwią Ci podjęcie decyzji odnośnie wyboru oprocentowania kredytu hipotecznego – stałego lub zmiennego. Każdy punkt będzie miał istotne znaczenie w selekcji najkorzystniejszej oferty kredytowej.
- Analiza zdolności kredytowej: Sprawdź swoje dochody, obecne zobowiązania oraz historię kredytową. Dobra historia spłat oraz stabilne dochody zwiększają szanse na korzystniejsze oprocentowanie.
- Określenie celu kredytu: Zastanów się, na co przeznaczysz kredyt hipoteczny, na przykład na zakup mieszkania lub budowę domu. Banki różnie interpretują cele kredytowe, co może wpłynąć na ofertę.
- Wybór współpracy z ekspertem: Rozważ skorzystanie z usług doradcy kredytowego. Taki profesjonalista pomoże Ci porównać oferty i wskazać optymalną opcję dostosowaną do Twojej sytuacji finansowej.
- Porównanie ofert: Przeanalizuj dostępne oferty kredytów hipotecznych. Zwróć szczególną uwagę na Rzeczywistą Roczną Stopę Oprocentowania (RRSO), prowizje oraz wymagania dotyczące wkładu własnego, które często się różnią w zależności od banku.
- Rozważenie rodzaju oprocentowania: Zdecyduj, czy preferujesz oprocentowanie stałe, które zapewnia stabilność płatności, czy zmienne, które może być korzystniejsze przy niskich stopach procentowych, ale wiąże się z ryzykiem wzrostu kosztów w przyszłości.
- Obliczenie całkowitych kosztów kredytu: Użyj kalkulatora kredytowego do symulacji, aby sprawdzić, ile zapłacisz w dłuższej perspektywie. Zwróć uwagę na wysokość raty oraz całkowity koszt zobowiązania.
- Analiza ryzyka: Zastanów się, jak Twoja sytuacja finansowa może się zmienić w przyszłości. Upewnij się, że wybrany kredyt nie obciąży Twojego budżetu w dłuższej perspektywie.
- Wybór odpowiedniej oferty: Po zbadaniu wszystkich powyższych aspektów podejmij decyzję. Wybierz ofertę, która najlepiej odpowiada Twoim potrzebom oraz zdolnościom finansowym.